নিউজ:
প্রতিষ্ঠান পরিচিতি
Die rechtliche Grauzone: Privatschuldenkassen und ihre…
In Deutschland gibt es eine wachsende Zahl von sogenannten Privatschuldenkassen, die als Alternative zu klassischen Banken oder Sparkassen vermarktet werden. Diese Anbieter versprechen oft niedrigere Zinsen oder flexiblere Konditionen – doch hinter dem scheinbaren Vorteil verbirgt sich ein komplexes rechtliches und finanzielles Risiko. Während staatlich regulierte Kreditinstitute streng überwacht werden, operieren viele dieser Kassen im Schatten der Gesetzgebung. Das Ergebnis: Verbraucher werden mit versteckten Gebühren, hohen Zinsen und undurchsichtigen AGBs konfrontiert. Experten warnen, dass die Branche zunehmend zu einem Ort für betrügerische Praktiken wird, bei denen Kunden sich in undurchsichtigen Strukturen wiederfinden.
Ein zentrales Problem sind die fehlenden gesetzlichen Vorgaben für Privatschuldenkassen. Während Banken und Sparkassen dem Kreditwesengesetz unterliegen, gibt es für diese Anbieter kaum klare Regeln zu Transparenz oder Verbraucherschutz. Viele Kassen werben mit „privater“ oder „unabhängiger“ Finanzierung, doch hinter dieser Fassade stehen oft nicht regulierte Unternehmen, die keine Haftung für Verluste übernehmen. Das führt zu einem gefährlichen Spielraum: Kunden können sich in Abhängigkeiten verstricken, ohne zu wissen, ob sie tatsächlich einen Kredit erhalten oder nur eine teure Dienstleistung gebucht haben.
Wie funktionieren Privatschuldenkassen und welche Fallstricke lauern?
Die Funktionsweise dieser Kassen ist oft simpel: Kunden zahlen eine monatliche Gebühr ein, die dann als „Kreditpool“ genutzt wird. Wenn jemand einen Kredit benötigt, wird dieser aus diesem Pool ausgezahlt – allerdings mit hohen Zinsen und oft ohne klassische Bonitätsprüfung. Besonders problematisch ist, dass viele Anbieter keine klare Rückzahlungsgarantie bieten. Stattdessen werden Kunden mit variablen Konditionen konfrontiert, die sich je nach Marktlage ändern können. Studien zeigen, dass Verbraucher in solchen Strukturen oft über längere Zeiträume hohe Schulden anhäufen, ohne eine nachhaltige Lösung zu finden.
Ein konkreter Fall, der die Risiken aufzeigt, ist der Fall einer Kreditkasse, die vor einigen Jahren für die Auszahlung von Krediten ohne echte Prüfung der Bonität bekannt wurde. Betroffene Kunden erhielten plötzlich hohe Zinsen von bis zu 20 % pro Jahr, ohne dass sie im Voraus über die genauen Konditionen informiert wurden. Viele gerieten in eine Spirale aus weiteren Krediten, um die ersten Schulden zurückzuzahlen, was zu einer Teufelsspirale führte. Die Kasse selbst entzog sich dabei jeder Haftung, da sie keine klassische Bank war.
Ein weiteres Problem sind die versteckten Kosten: Viele Privatschuldenkassen berechnen nicht nur Zinsen, sondern auch Gebühren für die Verwaltung des Kreditpools. Diese können sich auf bis zu 10 % der Kreditsumme summieren. Besonders betroffen sind Haushalte mit geringem Einkommen, die sich keine zusätzliche Belastung leisten können. Experten raten daher, solche Angebote mit großer Vorsicht zu betrachten und im Zweifel die Alternative einer regulären Bank oder eines genossenschaftlichen Kreditinstituts in Betracht zu ziehen.
Rechtliche Grauzone und Verbraucherschutz: Was gilt für Privatschuldenkassen?
Ein zentrales Problem ist, dass Privatschuldenkassen nicht dem Kreditwesengesetz unterliegen. Das bedeutet, dass sie keine Banklizenz benötigen und daher weniger streng reguliert werden. Während Banken für ihre Schulden haftbar gemacht werden können, gibt es für diese Anbieter kaum rechtliche Konsequenzen bei Betrug oder Missbrauch. Das führt dazu, dass Verbraucher oft keine Möglichkeit haben, sich gegen ungerechtfertigte Kreditvergabe zu wehren.
Ein Beispiel hierfür ist ein Urteil des Bundesgerichtshofs, in dem eine Kreditkasse für die Auszahlung von Krediten ohne Bonitätsprüfung verurteilt wurde. Allerdings blieb die Kasse trotzdem im Geschäft, da sie keine Banklizenz besaß. Das zeigt, wie leicht es ist, in eine undurchsichtige Struktur zu geraten, ohne dass es klare rechtliche Konsequenzen gibt. Besonders gefährlich ist, dass viele Anbieter keine klare Information über ihre Geschäftsmodelle bieten. Kunden werden oft mit vagen Versprechungen wie „flexiblen Krediten“ oder „privater Finanzierung“ angelockt, ohne dass sie über die tatsächlichen Kosten oder Risiken aufgeklärt werden.
- Privatkreditkassen bieten oft Zinsen von bis zu 20 % p. a., ohne Bonitätsprüfung.
- Viele Anbieter verlangen zusätzliche Gebühren von bis zu 10 % der Kreditsumme.
- Rechtlich sind sie nicht dem Kreditwesengesetz unterstellt, was zu weniger Verbraucherschutz führt.
- Betroffene Kunden haben oft keine Möglichkeit, sich gegen ungerechtfertigte Kredite zu wehren.
- Studien zeigen, dass Verbraucher in solchen Strukturen häufiger in Schuldenfallen geraten.
Wer sich für einen Kredit bei einer Privatschuldenkasse entscheidet, sollte sich bewusst sein, dass es sich um ein hochriskantes Geschäft handelt. Im Gegensatz zu regulierten Banken gibt es keine Garantie für Rückzahlung oder faire Konditionen. Besonders kritisch ist die Situation für Verbraucher mit schlechter Bonität, die bei klassischen Banken keinen Zugang zu Krediten haben. Doch selbst hier sollten sie vorsichtig sein, da viele Anbieter diese Kundengruppe gezielt ansprechen. Experten raten daher, vor der Entscheidung immer eine unabhängige Beratung einzuholen und die genauen Konditionen genau zu prüfen.
Ein weiterer wichtiger Punkt ist die Transparenz: Viele Privatschuldenkassen bieten keine klaren Informationen über ihre Geschäftsmodelle. Kunden werden oft mit vagen Versprechungen wie „privater Finanzierung“ oder „flexiblen Krediten“ angelockt, ohne dass sie über die tatsächlichen Kosten oder die Risiken aufgeklärt werden. Wer sich für ein solches Angebot entscheidet, sollte daher immer eine detaillierte Prüfung der AGBs und der Konditionen durchführen. Falls möglich, sollte man sich auch an eine unabhängige Verbraucherberatung wenden, um eine fundierte Entscheidung zu treffen.
Die Situation wird zusätzlich durch die fehlende Regulierung verschärft. Während Banken und Sparkassen streng überwacht werden, gibt es für Privatschuldenkassen kaum klare Regeln. Das führt dazu, dass viele Anbieter mit versteckten Gebühren, hohen Zinsen und undurchsichtigen Konditionen arbeiten. Wer sich in eine solche Struktur einbindet, riskiert nicht nur hohe Schulden, sondern auch die Möglichkeit, sich in eine Abhängigkeit zu manövrieren, aus der es schwer herauszukommen.
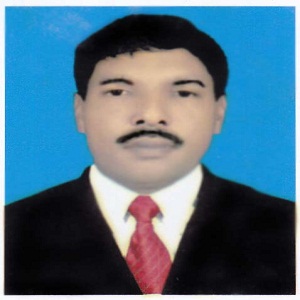
প্রতিষ্ঠান প্রধান


 Users Today : 82
 Users Yesterday : 411
 This Month : 2030
 This Year : 2030
 Total Users : 2030
 Views Today : 869
 Total views : 7500